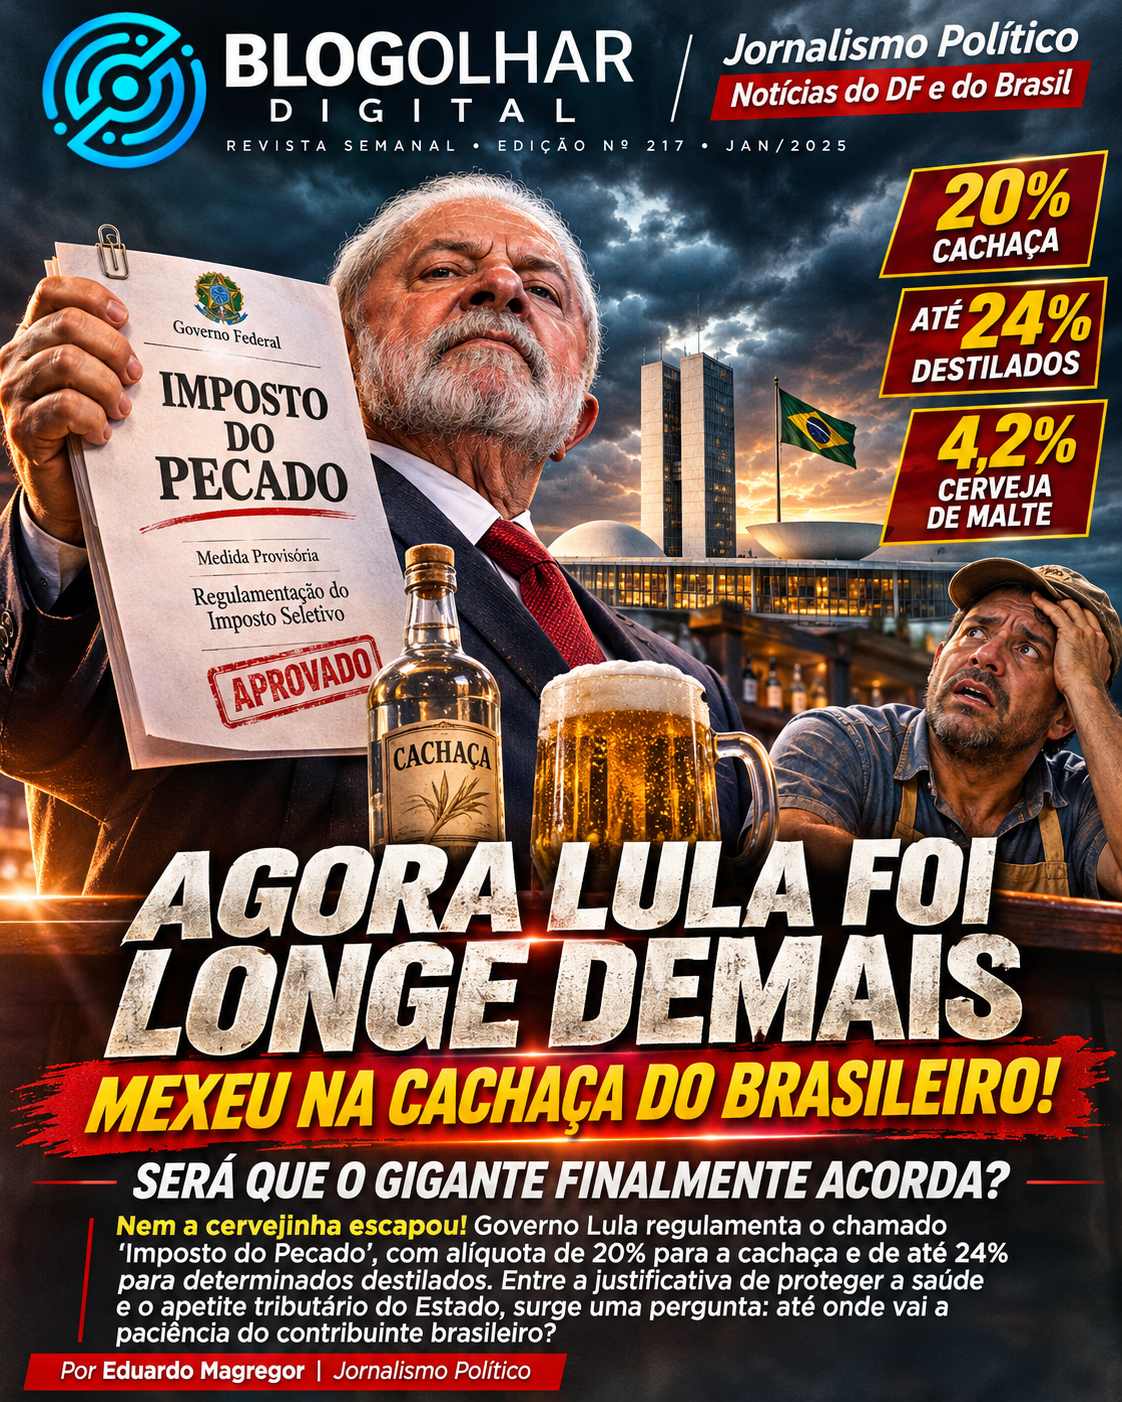
Nem a cervejinha escapou! Governo Lula regulamenta o chamado “Imposto do Pecado”, com alíquota de 20% para a cachaça e de até 24% para determinados destilados. Entre a justificativa de proteger a saúde e o apetite tributário do Estado, surge uma pergunta: até onde vai a paciência do contribuinte brasileiro?
Por Eduardo Magregor | Jornalismo Político
Brasília, 5 de novembro de 2026 — O brasileiro já aprendeu a conviver com boletos, impostos, tarifas, contribuições e uma impressionante criatividade tributária. Mas o governo do presidente Luiz Inácio Lula da Silva resolveu entrar em um território particularmente sensível da cultura nacional: a cerveja gelada, a cachaça do trabalhador e o tradicional encontro de amigos no fim de semana.
Se até agora o brasileiro suportou aumentos de despesas, dificuldades econômicas e discussões intermináveis sobre a carga tributária, a pergunta satírica que surge nas mesas de bar é inevitável:
“Presidente, precisava mexer até na nossa cachaça?”
A publicação da Medida Provisória nº 1.399, de 4 de novembro de 2026, estabelece as regras e alíquotas transitórias do Imposto Seletivo, popularmente conhecido como “Imposto do Pecado”.
O tributo foi criado pela reforma tributária para atingir produtos considerados prejudiciais à saúde ou ao meio ambiente. Entre os itens alcançados estão bebidas alcoólicas, cigarros, bebidas açucaradas e determinados veículos.
O governo apresenta a medida como instrumento de proteção à saúde pública. Mas, na linguagem popular, a impressão pode ser bem diferente: o Estado quer participar até da última rodada.
A CACHAÇA ENTROU NA MIRA DO LEÃO
Os números mostram que o assunto vai muito além da brincadeira.
A regulamentação estabelece, para 2027, alíquota de 20% para a cachaça enquadrada nas classificações previstas na medida provisória. Outros destilados, como determinadas categorias de uísque, vodca e gin, estarão sujeitos a 24%.
A cerveja de malte terá alíquota de 4,2%, enquanto bebidas açucaradas classificadas na legislação serão tributadas em 2,6%.
É importante esclarecer que esses percentuais não significam aumentos automáticos equivalentes nos preços finais. Segundo o governo, a estrutura foi construída para substituir a tributação atualmente realizada pelo IPI, preservando a carga tributária durante a transição.
Ainda assim, a regulamentação reacende uma discussão legítima: quanto da carga tributária efetivamente recai sobre quem produz, comercializa e consome?
Afinal, entre a fábrica e o balcão do bar existe uma cadeia econômica formada por produtores, distribuidores, comerciantes, trabalhadores e consumidores.
E, quando os custos aumentam, alguém precisa pagar a conta.
O GOVERNO QUER COMBATER O PECADO OU GARANTIR A ARRECADAÇÃO?
Aqui começa a parte mais interessante da discussão.
O argumento oficial é que a tributação seletiva pode desestimular o consumo de produtos que provocam danos à saúde e ao meio ambiente.
Do ponto de vista técnico, essa finalidade possui fundamento na política tributária e sanitária. O consumo excessivo de álcool gera consequências reais para a saúde pública.
Entretanto, uma pergunta merece atenção:
Se o objetivo principal é reduzir o consumo, como o governo pretende conciliar essa finalidade com a arrecadação bilionária projetada para o tributo?
A proposta orçamentária federal estimou arrecadação de aproximadamente R$ 41,9 bilhões com o Imposto Seletivo em 2027.
A contradição aparente merece debate: quanto maior a eficácia do imposto na redução do consumo, menor poderá ser a base tributável desses produtos, mantidas as demais condições.
O governo precisa demonstrar que a medida atende efetivamente aos objetivos de saúde pública e não funciona apenas como mecanismo de manutenção da arrecadação.
Porque, na sátira política brasileira, a situação já permite uma conclusão bem-humorada:
“O governo diz que beber faz mal. Mas, aparentemente, arrecadar sobre a bebida faz muito bem.”
O BRASILEIRO NÃO PODE NEM TOMAR UMA EM PAZ?
A cachaça não representa apenas uma bebida alcoólica. Integra a história da produção nacional, movimenta atividades econômicas e faz parte das tradições gastronômicas brasileiras.
Existem desde grandes fabricantes até pequenos produtores que dependem dessa atividade para sustentar seus negócios.
A medida provisória prevê reduções de alíquota para pequenos produtores, conforme critérios e limites de produção, justamente um dos aspectos que precisarão ser observados na implementação.
Mas o debate permanece.
Será que a política tributária conseguirá conciliar proteção à saúde, competitividade econômica, preservação dos pequenos negócios e justiça fiscal?
Ou o consumidor continuará tendo a sensação de que, a cada reforma, muda o nome do imposto, mas a preocupação com o bolso permanece?
No Brasil, a criatividade popular provavelmente já encontrou uma resposta:
“Antes, a gente dividia a cerveja com os amigos. Agora, parece que o governo também quer entrar na mesa.”
NEM A RESSACA ESCAPOU DA REFORMA TRIBUTÁRIA
A cobrança está prevista para começar em 2 de fevereiro de 2027, respeitando a regra constitucional da noventena, que exige um intervalo mínimo de 90 dias para determinados efeitos tributários.
O regime estabelecido pela medida provisória é transitório. O governo deverá apresentar ao Congresso uma proposta com as alíquotas permanentes para os anos seguintes.
Portanto, é necessário distinguir o que já foi estabelecido daquilo que ainda dependerá de decisões legislativas.
A medida provisória produz efeitos legais desde sua publicação, conforme suas disposições, mas também está sujeita à apreciação do Congresso Nacional.
Deputados e senadores terão a responsabilidade de avaliar os critérios técnicos, os impactos econômicos e a adequação das regras.
É exatamente nesse ponto que a discussão deixa de ser apenas uma piada sobre cachaça e passa a representar uma questão séria sobre prioridades fiscais.
O GIGANTE ACORDA OU PEDE MAIS UMA RODADA?
O Brasil precisa discutir saúde pública, responsabilidade fiscal e os efeitos do consumo excessivo de álcool. Isso é inquestionável.
Mas também precisa discutir transparência tributária, eficiência dos gastos públicos, incentivo à produção nacional e o verdadeiro peso dos impostos na vida da população.
Não se trata de defender o consumo irresponsável de bebidas alcoólicas. Trata-se de cobrar coerência, proporcionalidade e responsabilidade na formulação das políticas públicas.
O cidadão tem o direito de saber quanto paga, por que paga e quais benefícios concretos recebe em troca.
E o governo tem o dever de explicar suas decisões sem transformar o contribuinte em personagem secundário da política econômica.
Afinal, a mesma população que financia o Estado precisa trabalhar, produzir, empreender e sustentar suas famílias.
Lula agora entrou em um dos assuntos mais sensíveis das conversas de bar: a conta da bebida.
Se isso será suficiente para provocar uma grande reação popular, ninguém pode afirmar.
Mas uma coisa é certa: o assunto tem todos os ingredientes para gerar discussões políticas entre uma rodada e outra.
E, se o brasileiro resolver transformar indignação em humor, já temos uma frase candidata a circular pelo país:
“Presidente Lula, imposto sobre a cerveja, imposto sobre a cachaça… desse jeito, até para afogar as mágoas vai ser preciso fazer planejamento tributário!”
O gigante vai acordar? Ou vai apenas olhar para a conta, conferir os impostos e pedir ao garçom para fechar a mesa?
Porque, no Brasil, até a sátira política corre o risco de vir acompanhada de tributos.
Por Eduardo Magregor | Jornalismo Político